Macri dice que Cristina quiere fundir a la Ciudad de Buenos Aires.
Para mí, Cristina tímidamente está propiciando que la ciudad se haga cargo de sus gastos con recursos propios, sin dádivas ajenas.
Entre los reclamos de Macri hay, sin embargo, una curiosidad. Respecto de la generación de basura Macri dice que una buena parte de la basura porteña es generada por gente que vive en el conurbano y entra a trabajar a la ciudad. En la misma proporción que el PBI y la recaudación impositiva porteñas.
Pero en algo Macri da en la tecla: "tenemos un área metropolitana".
Entiendo por esta alocución que es imposible discriminar de manera justa y equilibrada entre lo que es propiedad de la ciudad de Buenos Aires y lo que es propiedad del conurbano. Pasa algo similar en cualquier orden que afecte a la autonomización de la Ciudad: transporte, salud, educación.
El corolario de este desarrollo es que es absolutamente artificial la permanencia bajo estamentos estatales distintos de los distintos fragmentos de la misma área metropolitana.
La autonomía de la Ciudad de Buenos Aires es una concesión que el menemismo le hizo al radicalismo alfonsinista (entre otras) para que le vote la reforma constitucional que le diera la posibilidad de la reelección a Menem.
En mi caso, disiento con todo el republicanismo e institucionalismo televisivo de la época: me parece razonable la reelección presidencial (más aún la indefinida), y me parece una locura demagógica la autonomización de la Ciudad. Resultado de violentar la institucionalidad para cumplir con una finalidad política mezquina y sectorial: darle a un partido opositor lo que entonces se suponía un territorio con electorado cautivo.
Me explico mejor: la elevación de la Capital Federal a Ciudad Autónoma le daba rango casi provincial, lo cual para el radicalismo de entonces era la promesa de la administración de un territorio con suculentos ingresos fiscales.
El PRO heredó ese premio, después del derrumbe radical y el fallido intento progresista.
Por lo cual van a defender la autonomía con uñas y dientes.
Y a mí me parece bien. A medias.
En realidad no hay ningún motivo como para mantener a la Ciudad de Buenos Aires con un status de Ciudad Autónoma que es un artificio jurídico creado ad hoc para cumplir con la necesidad política de una coyuntura específica y ya pasada. Lo más razonable es que sea un municipio. Como Florencio Varela, José C. Paz o La Matanza. Y su intendente, electo. Como en la actualidad ocurre con el pomposo cargo de jefe de Gobierno.
Y este municipio, a su vez, debería formar parte de una provincia que nucleara al mismo tiempo a los municipios del área metropolitana de Buenos Aires.
Que en la Ciudad de Buenos Aires residan las autoridades nacionales no debería ser ningún impedimento para que tal cosa pudiera ser plasmada. Está lleno de ejemplos el mundo. Madrid, por caso. En ella reside el rey, es sede de la Moncloa (casa de Gobierno nacional), funciona el Gobierno de la Comunidad de Madrid (equivalente a nuestras provincias), y el Ayuntamiento propio de la ciudad (equivalente a nuestros municipios).
El único desafío es el de discriminar lo más funcionalmente posible las responsabilidades de cada estamento estatal.
En ese punto se acabarían las discusiones y a nadie le quedarían dudas que el suministro de luz, agua, gas y el transporte, la salud y la educación, y los residuos, serían de administración provincial, y los beneficiarios todos los coprovincianos, independientemente del municipio más o menos favorecido del que provinieran. El Estado Nacional (y los tucumanos, formoseños, neuquinos y pampeanos que lo financian) quedarían eximidos, a su vez, de aportes discriminatorios como los que existen en la actualidad.
martes, 8 de mayo de 2012
Nominación de billetes y contracción monetaria
| Sí me opongo a la vuelta del San martín anciano a los billetes |
Una linda discusión en materia de política monetaria (dentro de lo lindas que pueden ser las discusiones sobre política monetaria) es la que se da en Argentina en torno de la negativa implícita del BCRA a emitir billetes de nominación más alta al de 100 pesos.
Pongámosle un billete de 200 o de 300 o hasta de 500, para reducir costos de impresión (mal que le pese a Ciccone, entre otras cosas).
Las críticas aluden, sin mucha imaginación, a la supuesta negativa de las autoridades del Central a reconocer la existencia de inflación.
La realidad tiene aristas más complejas, sin embargo. Siempre.
El Banco Central Europeo emite un inmanejable billete de 500 euros. Enorme, rosado violáceo, inútil. En muchos lugares de la UE la existencia de este billete es superflua en el comercio cotidiano, salvo para transacciones onerosas por ahí, como la compra de un auto.
La existencia de billetes de nominación tan alta no es neutra. Ese billete es altamente atesorable. Es una incitación al ahorro.
Sin afectación de la cantidad de dinero circulante, el BCE puede neutrlizar parcialmente la velocidad de circulación del dinero manejando la proporción en la emisión de ese billete. Y, por ende, afectar la propensión al ahorro del público.
El billete de nominación más alta en Argentina, el de 100 pesos, es un billete que quema en las manos del poseedor. Se puede usar hasta para la adquisición de un sánguche en un puesto callejero (sin ticket).
La oferta de dinero del BCRA es mucho más dependiente de la inercia expansiva de la demanda. No se opone, no decide contracíclicamente. Se limita a convalidar.
Son posturas distintas, con consecuencias (limitadas) en la economía real.
Igualmente, el atraso en la actualización de la nominación de billetes en Argentina es notorio si nos guiamos por todos los datos atinentes a la emisión.
No sería ninguna herejía para nuestra "fe heterodoxa anti-neoliberal" del "Modelo" emitir un billete un poquito más querible. Con prudencia. Pero sin miedo.
domingo, 6 de mayo de 2012
El transporte I: una breve experiencia europea
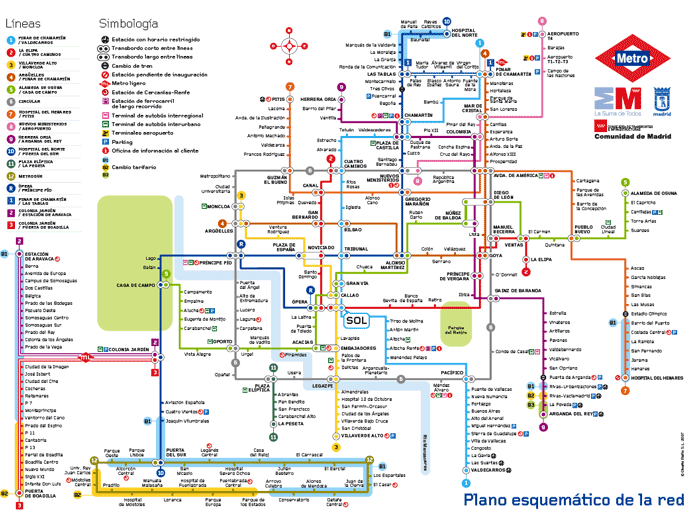
Madrid, París, Londres. Ciudades con una infraestructura de transportes envidiable. Con base en lo que nosotros y los ingleses llamamos subte (underground), y los franceses y españoles conocen como metro (o metropolitan, tal el nombre completo del original parisino).
Redes con apariencia interminable. Que dan continuamente la certera sensación de que dos puntos cualesquiera de la ciudad pueden conectarse, a través de un recorrido subterráneo que incluya dos o tres combinaciones.
El de París es probablemente el más funcional. El de Madrid es el más moderno. Son, ambos, relativamente baratos respecto del londinense.
En Londres existe la tarjeta Oyster, fuente de inspiración casi segura de nuestra incipiente SUBE aunque de administración privada. Con esa tarjeta prepaga, que sirve además para obtener descuentos en otros productos y servicios (algo así como la Monedero), el transporte es más barato. La ciudad está dividida en zonas. La zona 1 es un círculo (más o menos), donde se encuentra la mayoría de los puntos visitables para turistas, así como las principales zonas comerciales y la city financiera. Las zonas 2, 3 y 4, son anillos que rodean a la (o las) zona(s) de número inferior. A medida que el viaje se prolonga interzonalmente la tarifa es más alta. Sin tarjeta, el boleto exclusivo para zona 1 vale 4,20 libras (1 libra = $7,35, para la venta).
La forma de evitar que el usuario saque un boleto "barato" aunque haga el viaje más caro es simple: molinetes (reforzados con puertas) que se abren con el boleto, tanto para entrar como para salir. Si tiraste el boleto, no salís (te cobran multa onerosa), salvo que hagas lo que suelen hacer algunos jóvenes parisinos: abrir las puertas a patadas, aprovechando el ingreso o egreso de algún otro usuario.
Un mecanismo que abarata el costo de los viajes es el abono diario. Con un solo boleto de 7 libras podés viajar todas las veces que quieras (dentro de la zona).
Con la Oyster el boleto unitario vale 2,50 libras.
En Madrid el metro es un poco más barato. Une la ciudad con sus alrededores, además. El sistema tarifario es parecido al de Londres, pero más simple. Boleto sencillo al interior de Madrid, combinado para unir Madrid con algún pueblo adyacente (por ejemplo, Alcorcón). Éste último, obviamente, es más caro.
Hacer las 3 o 4 estaciones que unen distintos puntos del mismo Alcorcón o algún lugar cercano sin entrar a Madrid vale un boleto sencillo (1,50 Euros).
Digamos que los alrededores de Madrid no son como lo que conocemos en Buenos Aires. Un pueblo a 30 kilómetros de la ciudad, no conforma una continuidad urbana como vemos acá. En el medio hay "campo". Y proliferan las autopistas, de circunvalación, o que salen del centro (Madrid) hacia la periferia en dirección de los puntos cardinales).
La red de metro, además, está conectada con las terminales de colectivos automotores, y de trenes de superficie (que suelen ser preexistentes al metro y que van desde la cabecera, en algún punto de Madrid, hacia la periferia). Las terminales de transporte automotor son también subterráneas. Tienen dos o tres subsuelos; en uno conectan con el metro por ejemplo.
La combinación, sin embargo, hace igualmente necesario sacar otro boleto al hacer transbordo de colectivo a metro o tren (Renfe cercanías).
Madrid tiene una verdadera ciudad subterránea que le permite al administrador del transporte obtener ingresos adicionales al de la venta de boletos, a través de la explotación comercial de los pasillos o halls, concesionados a comercios que venden comidas, bebidas, ropa, o cualquier pelotudez que se nos ocurra.
Si bien en Madrid los boletos son un poco más baratos, son realmente caros respecto de lo que estamos acostumbrados los argentinos.
Un sencillo de metro cuesta 1,50 Euros (1 Euro = $6). Sirve para un solo viaje por la ciudad de Madrid.
Hay, al igual que en las demás ciudades, abonos o compra en cantidad, que abaratan un poco el precio del viaje unitario.
El Ente que administra los transportes es el Consorcio regional de transportes de Madrid, con participación de privados pero manejado por la Comunidad de Madrid (hay un dato acá: Madrid es la capital del país, sede de las autoridades nacionales, y a su vez la capital de la Comunidad, equivalente a nuestras provincias, y a la vez, un ayuntamiento, similar a nuestros municipios; no debe ser tan difícil acomodar las cosas como nos quieren hacer creer respecto de la "Ciudad autónoma de Buenos Aires", en la cual el hecho de que es residencia de la autoridades federales parece suponer que es imposible que el gobierno local asuma la administración de los servicios urbanos y conurbanos).
El valor de la tarifa es un dato relevante. Independientemente de cuáles sean los ingresos de los ciudadanos madrileños (o parisinos, o londinenses). Porque no estamos comparando paridad de poder adquisitivo, por lo tanto no nos importa cuál es el peso relativo del transporte en el salario (que seguramente es más alto que el nuestro además, pero repito: a estos efectos no interesa).
El valor de la tarifa sirve para comparar cuál es el monto de dinero que factura el administrador del transporte (sea público o privado). Sumado a lo que ya decíamos de las concesiones comerciales.
Ese dato es fundamental para ver cuál es la capacidad de inversión con la que cuenta dicho administrador, sea por reinversión de utilidades, sea por acceso a crédito.
El material rodante, la infraestructura ferroviaria (rieles), las maquinarias excavadoras, muchos de los materiales y servicios de ingeniería necesarios para la construcción de túneles y estaciones tienen precio internacional. Tener ingresos fuertes a nivel internacional es una ventaja relativa de inicio muy importante a la hora de encarar obras.
Por otro lado, están los costos, que contrapesan un poco. Porque se supone que en los lugares donde los ingresos de la organización (empresa, consorcio) son altos en términos internacionales, muchos de los costos operativos también lo son.
Si vemos el caso de Metrovías, por ejemplo, veremos que el costo operativo de los salarios a la plantilla es el más relevante (la inversión en infraestructura no depende de la empresa en su mayoría). Trasladando esta situación, diríamos que pagar salarios en Euros o Libras debería ser un costo más alto en valores internacionales, lo cual restaría dinero disponible para reinversión.
Pero creo que en Madrid le encontraron parcialmente la vuelta.
Las plantillas están reducidas al mínimo.
Pensemos en esta sola situación: existen máquinas expendedoras de boletos, que aceptan billetes, monedas, o tarjeta prepaga, dan vuelto exacto, y ofrecen un menú simple, que hace que fácilmente cualquiera pueda aprender a usarlas. La dotación de personal necesaria para el expendio en boleterías se ve virtualmente eliminada, o reducida a la simple concurrencia de uno o dos empleados que al tiempo que pueden asesorar a los usuarios en el manejo de las máquinas, cumplen función de vigilancia, y otras conexas.
Reemplazo directo de un costo operativo (que suponemos alto) por un costo hundido en compra de maquinaria. Da para comentar mucho este tema de la tecnificación y la destrucción de mano de obra con el fin de reducir costos y maximizar beneficios en las economías de servicios, que avanza a un ritmo infernal en muchos ámbitos y que es causa concurrente de muchos de los problemas que enfrenta el paradigma occidental.
Como se ve algunos entretelones pueden ser más sórdidos que la brillante luminosidad de las estaciones madrileñas.
Sobre la base de este análisis pensamos que podemos empezar a hacer una buena seguidilla de posteos sobre las posibilidades de reformulación o adecuación del transporte urbano porteño (incluido el conurbano).
Redes con apariencia interminable. Que dan continuamente la certera sensación de que dos puntos cualesquiera de la ciudad pueden conectarse, a través de un recorrido subterráneo que incluya dos o tres combinaciones.
El de París es probablemente el más funcional. El de Madrid es el más moderno. Son, ambos, relativamente baratos respecto del londinense.
En Londres existe la tarjeta Oyster, fuente de inspiración casi segura de nuestra incipiente SUBE aunque de administración privada. Con esa tarjeta prepaga, que sirve además para obtener descuentos en otros productos y servicios (algo así como la Monedero), el transporte es más barato. La ciudad está dividida en zonas. La zona 1 es un círculo (más o menos), donde se encuentra la mayoría de los puntos visitables para turistas, así como las principales zonas comerciales y la city financiera. Las zonas 2, 3 y 4, son anillos que rodean a la (o las) zona(s) de número inferior. A medida que el viaje se prolonga interzonalmente la tarifa es más alta. Sin tarjeta, el boleto exclusivo para zona 1 vale 4,20 libras (1 libra = $7,35, para la venta).
La forma de evitar que el usuario saque un boleto "barato" aunque haga el viaje más caro es simple: molinetes (reforzados con puertas) que se abren con el boleto, tanto para entrar como para salir. Si tiraste el boleto, no salís (te cobran multa onerosa), salvo que hagas lo que suelen hacer algunos jóvenes parisinos: abrir las puertas a patadas, aprovechando el ingreso o egreso de algún otro usuario.
Un mecanismo que abarata el costo de los viajes es el abono diario. Con un solo boleto de 7 libras podés viajar todas las veces que quieras (dentro de la zona).
Con la Oyster el boleto unitario vale 2,50 libras.
En Madrid el metro es un poco más barato. Une la ciudad con sus alrededores, además. El sistema tarifario es parecido al de Londres, pero más simple. Boleto sencillo al interior de Madrid, combinado para unir Madrid con algún pueblo adyacente (por ejemplo, Alcorcón). Éste último, obviamente, es más caro.
Hacer las 3 o 4 estaciones que unen distintos puntos del mismo Alcorcón o algún lugar cercano sin entrar a Madrid vale un boleto sencillo (1,50 Euros).
Digamos que los alrededores de Madrid no son como lo que conocemos en Buenos Aires. Un pueblo a 30 kilómetros de la ciudad, no conforma una continuidad urbana como vemos acá. En el medio hay "campo". Y proliferan las autopistas, de circunvalación, o que salen del centro (Madrid) hacia la periferia en dirección de los puntos cardinales).
La red de metro, además, está conectada con las terminales de colectivos automotores, y de trenes de superficie (que suelen ser preexistentes al metro y que van desde la cabecera, en algún punto de Madrid, hacia la periferia). Las terminales de transporte automotor son también subterráneas. Tienen dos o tres subsuelos; en uno conectan con el metro por ejemplo.
La combinación, sin embargo, hace igualmente necesario sacar otro boleto al hacer transbordo de colectivo a metro o tren (Renfe cercanías).
Madrid tiene una verdadera ciudad subterránea que le permite al administrador del transporte obtener ingresos adicionales al de la venta de boletos, a través de la explotación comercial de los pasillos o halls, concesionados a comercios que venden comidas, bebidas, ropa, o cualquier pelotudez que se nos ocurra.
Si bien en Madrid los boletos son un poco más baratos, son realmente caros respecto de lo que estamos acostumbrados los argentinos.
Un sencillo de metro cuesta 1,50 Euros (1 Euro = $6). Sirve para un solo viaje por la ciudad de Madrid.
Hay, al igual que en las demás ciudades, abonos o compra en cantidad, que abaratan un poco el precio del viaje unitario.
El Ente que administra los transportes es el Consorcio regional de transportes de Madrid, con participación de privados pero manejado por la Comunidad de Madrid (hay un dato acá: Madrid es la capital del país, sede de las autoridades nacionales, y a su vez la capital de la Comunidad, equivalente a nuestras provincias, y a la vez, un ayuntamiento, similar a nuestros municipios; no debe ser tan difícil acomodar las cosas como nos quieren hacer creer respecto de la "Ciudad autónoma de Buenos Aires", en la cual el hecho de que es residencia de la autoridades federales parece suponer que es imposible que el gobierno local asuma la administración de los servicios urbanos y conurbanos).
El valor de la tarifa es un dato relevante. Independientemente de cuáles sean los ingresos de los ciudadanos madrileños (o parisinos, o londinenses). Porque no estamos comparando paridad de poder adquisitivo, por lo tanto no nos importa cuál es el peso relativo del transporte en el salario (que seguramente es más alto que el nuestro además, pero repito: a estos efectos no interesa).
El valor de la tarifa sirve para comparar cuál es el monto de dinero que factura el administrador del transporte (sea público o privado). Sumado a lo que ya decíamos de las concesiones comerciales.
Ese dato es fundamental para ver cuál es la capacidad de inversión con la que cuenta dicho administrador, sea por reinversión de utilidades, sea por acceso a crédito.
El material rodante, la infraestructura ferroviaria (rieles), las maquinarias excavadoras, muchos de los materiales y servicios de ingeniería necesarios para la construcción de túneles y estaciones tienen precio internacional. Tener ingresos fuertes a nivel internacional es una ventaja relativa de inicio muy importante a la hora de encarar obras.
Por otro lado, están los costos, que contrapesan un poco. Porque se supone que en los lugares donde los ingresos de la organización (empresa, consorcio) son altos en términos internacionales, muchos de los costos operativos también lo son.
Si vemos el caso de Metrovías, por ejemplo, veremos que el costo operativo de los salarios a la plantilla es el más relevante (la inversión en infraestructura no depende de la empresa en su mayoría). Trasladando esta situación, diríamos que pagar salarios en Euros o Libras debería ser un costo más alto en valores internacionales, lo cual restaría dinero disponible para reinversión.
Pero creo que en Madrid le encontraron parcialmente la vuelta.
Las plantillas están reducidas al mínimo.
Pensemos en esta sola situación: existen máquinas expendedoras de boletos, que aceptan billetes, monedas, o tarjeta prepaga, dan vuelto exacto, y ofrecen un menú simple, que hace que fácilmente cualquiera pueda aprender a usarlas. La dotación de personal necesaria para el expendio en boleterías se ve virtualmente eliminada, o reducida a la simple concurrencia de uno o dos empleados que al tiempo que pueden asesorar a los usuarios en el manejo de las máquinas, cumplen función de vigilancia, y otras conexas.
Reemplazo directo de un costo operativo (que suponemos alto) por un costo hundido en compra de maquinaria. Da para comentar mucho este tema de la tecnificación y la destrucción de mano de obra con el fin de reducir costos y maximizar beneficios en las economías de servicios, que avanza a un ritmo infernal en muchos ámbitos y que es causa concurrente de muchos de los problemas que enfrenta el paradigma occidental.
Como se ve algunos entretelones pueden ser más sórdidos que la brillante luminosidad de las estaciones madrileñas.
Sobre la base de este análisis pensamos que podemos empezar a hacer una buena seguidilla de posteos sobre las posibilidades de reformulación o adecuación del transporte urbano porteño (incluido el conurbano).
miércoles, 11 de abril de 2012
Lousteau y la dialéctica
Uno de los grandes problemas que se señalan habitualmente sobre la coyuntura económica argentina actual es la "incertidumbre respecto de la inflación futura, y las dudas respecto de si los salarios le ganarán la carrera a la escalada de los pecios".
Entre los sostenedores de estas hipótesis de hipótesis se encuentra el ex-ministro de economía kirchnerista y promotor de las retenciones móviles, las cuales quedaron archivadas en el mismo cajón que su renuncia, el Licenciado Martín Lousteau, probable asesor económico de un hipotético armado de Alberto Fernández y Felipe Solá para convertir al destacado Gobernador ultracatólico, el salteño Juan Manuel Urtubey, en el Enriquez Ominami argentino, es decir, prometedora figura de la política con todas las chances de quedar en un expectante tercer lugar en las próximas elecciones presidenciales del cual suelen colgarse figuras más experimentadas para acceder a cargos legislativos, como podrían ser los casos de los mencionados armadores, por ejemplo. Siempre en el terreno de las hipótesis. No me van a decir ahora que no se puede hipotetizar. Decí que Alberto no va a andar perdiendo el tiempo leyendo este blog (debe estar muy ocupado consolando a Graciela Ocaña y tocando contactos para que le habiliten fondos para la fundación), que si no, por ahí me lo dice, a él que tanto le gusta cambiar las reglas del debate sobre la marcha, demostrando que promueve una alta inseguridad jurídica en las discusiones, por lo cual podríamos concluir que para este espacio en materia de debates hay que hacer lo contrario que en la economía, sobre todo en lo relativo a los inversores...en campañas políticas.
Bueno, sería para charlar largo rato... Pero ojo, porque la realidad indica que muchas veces pasar de un terreno de incertidumbre en materia de inflación a otro de certidumbre redunda en que no se tengan dudas respecto de que los salarios (o ingresos fijos en sentido amplio) NO le ganarán la carrera a la escalada de precios.
Lo cual cierra con el broche fabuloso de que los inversores se sentirán encantados con la certidumbre, y volcarán dólares en carretilla por el tobogán de la cuenta financiera de la balanza de pagos. Como en Brasil.
Ya sé, ya sé. No hay solamente dos caminos, sino que en el medio hay otras opciones.
El único problema de las opciones del medio es que cuando las llevás a la práctica se empiezan a parecer demasiado a las de las puntas.
Entre los sostenedores de estas hipótesis de hipótesis se encuentra el ex-ministro de economía kirchnerista y promotor de las retenciones móviles, las cuales quedaron archivadas en el mismo cajón que su renuncia, el Licenciado Martín Lousteau, probable asesor económico de un hipotético armado de Alberto Fernández y Felipe Solá para convertir al destacado Gobernador ultracatólico, el salteño Juan Manuel Urtubey, en el Enriquez Ominami argentino, es decir, prometedora figura de la política con todas las chances de quedar en un expectante tercer lugar en las próximas elecciones presidenciales del cual suelen colgarse figuras más experimentadas para acceder a cargos legislativos, como podrían ser los casos de los mencionados armadores, por ejemplo. Siempre en el terreno de las hipótesis. No me van a decir ahora que no se puede hipotetizar. Decí que Alberto no va a andar perdiendo el tiempo leyendo este blog (debe estar muy ocupado consolando a Graciela Ocaña y tocando contactos para que le habiliten fondos para la fundación), que si no, por ahí me lo dice, a él que tanto le gusta cambiar las reglas del debate sobre la marcha, demostrando que promueve una alta inseguridad jurídica en las discusiones, por lo cual podríamos concluir que para este espacio en materia de debates hay que hacer lo contrario que en la economía, sobre todo en lo relativo a los inversores...en campañas políticas.
Bueno, sería para charlar largo rato... Pero ojo, porque la realidad indica que muchas veces pasar de un terreno de incertidumbre en materia de inflación a otro de certidumbre redunda en que no se tengan dudas respecto de que los salarios (o ingresos fijos en sentido amplio) NO le ganarán la carrera a la escalada de precios.
Lo cual cierra con el broche fabuloso de que los inversores se sentirán encantados con la certidumbre, y volcarán dólares en carretilla por el tobogán de la cuenta financiera de la balanza de pagos. Como en Brasil.
Ya sé, ya sé. No hay solamente dos caminos, sino que en el medio hay otras opciones.
El único problema de las opciones del medio es que cuando las llevás a la práctica se empiezan a parecer demasiado a las de las puntas.
martes, 10 de abril de 2012
Soja
El precio internacional de la soja viene en una performace persistentemente ascendente desde hace unos meses.
La tonelada disponible en el mercado de Chicago supera hoy los U$D 520.
Se insiste largamente con la importancia que este dato tiene para el desenvolvimiento de la economía argentina. Sobre todo, con las consecuencias positivas (el "viento de cola"). Las negativas (que también las hay) suelen presentarse más esquivas a la curiosidad de los aficionados.
La cuestión es que la tonelada de soja no escapa a una característica coyuntural de los mercados internacionales (que sin embargo ya lleva tanto tiempo que puede sugerir que adquirió carácter permanente): los altos precios de los commodities.
El oro batió varias veces todos los récords a final del año pasado, el barril de petroleo de cualquier tipo supera o anda cerca de los 100 dólares. Etcétera.
Hay entonces un proceso de alza continua y general (con picos y descensos pequeños pero que no afectan la tendencia de la línea polinómica) de los precios de los commodities. Este proceso actuó en tándem con las políticas monetarias laxas de la FED, propiciando una devaluación encubierta del dólar con la idea de hacerle recuperar competitividad relativa a la economía norteamericana en detrimento de los países emergentes.
En ese marco operan específicamente las fuerzas que conforman cada mercado en particular. Los operadores capaces de conformar los flujos informativos que van modificando las conductas en torno de la convalidación de precios.
Para decirlo más claramente, a través de un ejemplo: el Departamento de Agricultura de los Estados Unidos (USDA) hace previsiones de las cantidades a cosechar en los principales países productores de determinados cultivos. En el caso de la soja, y tomando en cuenta las características climáticas de este año, ya en un par de oportunidades corrigió a la baja sus previsiones sobre las toneladas a cosechar en Argentina y Brasil. Para Argentina el último dato publicado (previsto, repito, previsto por el USDA) es de 45 millones de toneladas, unos millones por debajo de la campaña anterior.
Estos números tienen efecto directo, decíamos, sobre las conductas de los agentes en el mercado. Los chinos, por ejemplo, se desesperan y salen a asegurarse posiciones. Los precios suben y afectan a los disponibles remanentes de la campaña anterior en el hemisferio norte.
Yo, que no tengo nada ni que ganar ni que perder en todo esto, no me arriesgaría a tomar al pie de la letra, como si fuera palabra santa, las recomendaciones encubiertas del USDA.
La tonelada disponible en el mercado de Chicago supera hoy los U$D 520.
Se insiste largamente con la importancia que este dato tiene para el desenvolvimiento de la economía argentina. Sobre todo, con las consecuencias positivas (el "viento de cola"). Las negativas (que también las hay) suelen presentarse más esquivas a la curiosidad de los aficionados.
La cuestión es que la tonelada de soja no escapa a una característica coyuntural de los mercados internacionales (que sin embargo ya lleva tanto tiempo que puede sugerir que adquirió carácter permanente): los altos precios de los commodities.
El oro batió varias veces todos los récords a final del año pasado, el barril de petroleo de cualquier tipo supera o anda cerca de los 100 dólares. Etcétera.
Hay entonces un proceso de alza continua y general (con picos y descensos pequeños pero que no afectan la tendencia de la línea polinómica) de los precios de los commodities. Este proceso actuó en tándem con las políticas monetarias laxas de la FED, propiciando una devaluación encubierta del dólar con la idea de hacerle recuperar competitividad relativa a la economía norteamericana en detrimento de los países emergentes.
En ese marco operan específicamente las fuerzas que conforman cada mercado en particular. Los operadores capaces de conformar los flujos informativos que van modificando las conductas en torno de la convalidación de precios.
Para decirlo más claramente, a través de un ejemplo: el Departamento de Agricultura de los Estados Unidos (USDA) hace previsiones de las cantidades a cosechar en los principales países productores de determinados cultivos. En el caso de la soja, y tomando en cuenta las características climáticas de este año, ya en un par de oportunidades corrigió a la baja sus previsiones sobre las toneladas a cosechar en Argentina y Brasil. Para Argentina el último dato publicado (previsto, repito, previsto por el USDA) es de 45 millones de toneladas, unos millones por debajo de la campaña anterior.
Estos números tienen efecto directo, decíamos, sobre las conductas de los agentes en el mercado. Los chinos, por ejemplo, se desesperan y salen a asegurarse posiciones. Los precios suben y afectan a los disponibles remanentes de la campaña anterior en el hemisferio norte.
Yo, que no tengo nada ni que ganar ni que perder en todo esto, no me arriesgaría a tomar al pie de la letra, como si fuera palabra santa, las recomendaciones encubiertas del USDA.
lunes, 9 de abril de 2012
ABL y autonomía
A ver: yendo por partes.
Hay un cambio primordial en cuanto a la modalidad de pago. Un impuesto bimestral pasa a cobrarse mensualmente.
Hay un objetivo básico en la modificación: mejorar la recaudación. El aumento de lo que paga cada contribuyente, en valores que rondan el 100%, y que llegan hasta el 500%, debido a las modificaciones en la valuación de las propiedades y las alícuotas. El incremento en la recaudación alcanzaría una suma proyectada en un 60 y pico % de lo recaudado por el fisco porteño el año pasado.
Hay modificaciones de índole técnico en el cálculo que se hace para determinar las sumas a pagar.
De entre éstas últimas destaca una: la ya nombrada diferenciación de tasas.
La valuación fiscal (que ahora pasó a ser una proporción del valor de mercado de la propiedad) se ve afectada por la aplicación de dos alícuotas distintas: una de Alumbrado, barrido y limpieza (0,5). Otra (diferenciada por zonas entre 0,2 y 0,7) que define el valor de la tasa inmobiliaria.
En realidad, la modificación pone al famoso ABL porteño en situación análoga a la de los demás impuestos similares que se pagan en el resto de país. Son dos tasas: una cobrada por el municipio (ABL), otra cobrada por la provincia (inmobiliario). En la CABA es una sola porque hay una sola autoridad de aplicación.
La queja porteña debería ser disuadida: nada es gratis. Y la autonomía tiene el costo implícito de hacerse cargo de los propios gastos. Lo cual sugiere que sea necesario el incremento de las contribuciones. Me extraña que surjan resistencias de parte de los habitantes más cultos del país, de los que votan distinto al resto, de los que conforman la "caja de resonancia".
Pero, volviendo al punto central, ajeno a la chicaneada barata. No es un dato menor que la doble tasa provenga de la existencia de distintas estructuras políticas (municipio, provincia), que conviven en la misma jurisdicción con distintos niveles de jerarquía, y con división de competencias bastante definida.
En la CABA, sin embargo, esto no existe. O mejor dicho sí, pero de manera incipiente.
La voluntad de diferenciar la tasa, hasta ahora, no se corresponde con la voluntad de descentralizar funciones con las Comunas, lo cual exigiría la descentralización de presupuestos y de la función de cobro: el ABL sería comunal; el inmobiliario sería de la CABA, que estaría de este modo más cerca de alcanzar status de provincia.
La situación, sin embargo, es bastante improbable. Las comunas son estructuras demasiado chicas como para que se descentralice en su provecho parte de la recaudación fiscal y del manejo presupuestario (así como también los contratos, como la recolección de basura, por ejemplo).
Un elemento más que demuestra que la autonomización de la ciudad de Buenos Aires fue una concesión política no demasiado razonada, ni puesta sobre el tapete de las discusiones con el total de las implicancias (se ocultaron arteramente las consecuencias desagradables). Y que quedan muchas cosas por resolver. Un dato para tomar en cuenta a futuro. La CABA todavía no se hizo cargo de la seguridad en su jurisdicción. Eso podría devengar alguna tasa adicional. Lo sugiero, para que no tome por sorpresa a los ciudadanos con alta calidad de voto.
jueves, 5 de abril de 2012
Efectivo "fácil": distorsiones para aplicar "sintonía fina".
Esta nota en Ámbito da un pantallazo general a la situación gruesa del sector bancario.
El contexto al que la nota alude es de buena liquidez y ganancias importantes para el sector en el año pasado.
La particularidad del caso está dada por el dominio de la banca pública en el mercado de préstamos, así como también en cuanto a la captación de depósitos.
Cuando observamos con un poco más de detenimiento los datos, vemos que el banco que ejerce un verdadero dominio en ambos rubros es el Nación que se lleva el 28,3% de participación en depósitos, y el 20,5% en créditos otorgados.
Hay que decir algunas cosas. Respecto de los depósitos no debe ser para nada despreciable el impacto que ejercen en la alta participación del Banco Nación los fondos depositados por entidades oficiales (Lotería, Pami, principalmente ANSES).
De hecho, en la misma nota se incluye el dato de que el fuerte crecimiento que el año pasado registraron los depósitos en plazo fijo, de casi el 30%, redundaron en incremento en la participación sobre todo de los principales bancos privados (Río, Francés, Galicia, Macro, HSBC).
Hay una correspondencia bastante directa entre las participaciones de las principales entidades en ambos rankings, además.
El Nación, en el ránking de préstamos, destaca seguramente a partir de las líneas de financiamiento a empresas, fondeadas justamente por los depósitos de entes oficiales.
Las entidades privadas tienen asentada su participación en los préstamos personales, financiación con tarjeta y crédito en cuenta corriente.
Las características del contexto actual que merecen ser destacadas:
-primero, que la alta liquidez de los bancos prevalece, a pesar del peso elevado en los pasivos del Banco Central de instrumentos de absorción. Hablamos de las Lebacs y Nobacs, instrumentos de corto plazo, que son licitados por el Central a los bancos, con buenos rendimientos, y que les absorben liquidez que podría aplicarse a créditos. Esta operatoria está relacionada con que un sobredimensionamiento del efectivo líquido en bancos y clientes podría derivar en distorsiones (aumentos de precios, demanda de divisas, etc.) que se quieren evitar. El tema es que el central paga intereses elevados por estos instrumentos (que es el costo de absorber emisión). Lo cual redunda de alguna manera en los niveles de las tasas de interés de todos los segmentos. En los últimos tiempos el ritmo de estas colocaciones bajó bastante.
-segundo, el Central, a partir de la reforma de la carta orgánica planea un cambio drástico en la intervención sobre la liquidez de los bancos con intenciones de conducirla. El cambio comienza por la decisión de no tomar en la cuenta de efectivo mínimo el dinero en caja de las sucursales, o en tránsito de caudales, sino sólo el que se encuentre depositado en cuentas a la vista en el Central. La aplicación directa de esta medida (retrasada mediante circular, para evitar complicaciones) le quitaría bastante liquidez a los bancos. El segundo paso sería la diferenciación de los requisitos de efectivo mínimo de acuerdo a la composición de la cartera de créditos (o sea, darle mayor liquidez al banco que preste de acuerdo a criterios estratégicos de fomento de la producción). Algo de muy difícil implementación.
-tercero, la buena liquidez de los bancos no deja de plantear dudas respecto de la existencia de un espacio propicio para el accionar de entidades financieras de crédito fácil, sin permiso para la captación de depósitos que hacen enormes ganancias mediante el cobro de tasas usurarias a personas demandantes de crédito sin acceso al mercado bancario. La tasa pasiva de estas entidades es la activa de los bancos. Por lo tanto, su tasa activa termina casi duplicando aquella. Estas entidades, en el sistema de créditos, terminan ejerciendo un rol de absorción de liquidez muy regresivo: hacen notables ganancias restándoles poder adquisitivo a actores sin acceso al sector de crédito "formal".
El contexto al que la nota alude es de buena liquidez y ganancias importantes para el sector en el año pasado.
La particularidad del caso está dada por el dominio de la banca pública en el mercado de préstamos, así como también en cuanto a la captación de depósitos.
Cuando observamos con un poco más de detenimiento los datos, vemos que el banco que ejerce un verdadero dominio en ambos rubros es el Nación que se lleva el 28,3% de participación en depósitos, y el 20,5% en créditos otorgados.
Hay que decir algunas cosas. Respecto de los depósitos no debe ser para nada despreciable el impacto que ejercen en la alta participación del Banco Nación los fondos depositados por entidades oficiales (Lotería, Pami, principalmente ANSES).
De hecho, en la misma nota se incluye el dato de que el fuerte crecimiento que el año pasado registraron los depósitos en plazo fijo, de casi el 30%, redundaron en incremento en la participación sobre todo de los principales bancos privados (Río, Francés, Galicia, Macro, HSBC).
Hay una correspondencia bastante directa entre las participaciones de las principales entidades en ambos rankings, además.
El Nación, en el ránking de préstamos, destaca seguramente a partir de las líneas de financiamiento a empresas, fondeadas justamente por los depósitos de entes oficiales.
Las entidades privadas tienen asentada su participación en los préstamos personales, financiación con tarjeta y crédito en cuenta corriente.
Las características del contexto actual que merecen ser destacadas:
-primero, que la alta liquidez de los bancos prevalece, a pesar del peso elevado en los pasivos del Banco Central de instrumentos de absorción. Hablamos de las Lebacs y Nobacs, instrumentos de corto plazo, que son licitados por el Central a los bancos, con buenos rendimientos, y que les absorben liquidez que podría aplicarse a créditos. Esta operatoria está relacionada con que un sobredimensionamiento del efectivo líquido en bancos y clientes podría derivar en distorsiones (aumentos de precios, demanda de divisas, etc.) que se quieren evitar. El tema es que el central paga intereses elevados por estos instrumentos (que es el costo de absorber emisión). Lo cual redunda de alguna manera en los niveles de las tasas de interés de todos los segmentos. En los últimos tiempos el ritmo de estas colocaciones bajó bastante.
-segundo, el Central, a partir de la reforma de la carta orgánica planea un cambio drástico en la intervención sobre la liquidez de los bancos con intenciones de conducirla. El cambio comienza por la decisión de no tomar en la cuenta de efectivo mínimo el dinero en caja de las sucursales, o en tránsito de caudales, sino sólo el que se encuentre depositado en cuentas a la vista en el Central. La aplicación directa de esta medida (retrasada mediante circular, para evitar complicaciones) le quitaría bastante liquidez a los bancos. El segundo paso sería la diferenciación de los requisitos de efectivo mínimo de acuerdo a la composición de la cartera de créditos (o sea, darle mayor liquidez al banco que preste de acuerdo a criterios estratégicos de fomento de la producción). Algo de muy difícil implementación.
-tercero, la buena liquidez de los bancos no deja de plantear dudas respecto de la existencia de un espacio propicio para el accionar de entidades financieras de crédito fácil, sin permiso para la captación de depósitos que hacen enormes ganancias mediante el cobro de tasas usurarias a personas demandantes de crédito sin acceso al mercado bancario. La tasa pasiva de estas entidades es la activa de los bancos. Por lo tanto, su tasa activa termina casi duplicando aquella. Estas entidades, en el sistema de créditos, terminan ejerciendo un rol de absorción de liquidez muy regresivo: hacen notables ganancias restándoles poder adquisitivo a actores sin acceso al sector de crédito "formal".
Suscribirse a:
Entradas (Atom)